离岸可转债投资价值初探
境内转债临期化与策略同质化背景下,离岸中概转债作为新鲜血液的补充——样本筛选、条款拆解、组合应用与策略回测
可转债的基本特征:一种股债混合型资产 CB Basics
可转债是一种股债混合型资产,偏债、偏股、平衡各有其投资思路。其定价可以通过合成获得,本质在选择因子。境内转债常见的条款设计促转股意愿强烈,但除了策略同质化,境内转债开始临期化——好在境外有新鲜血液的补充。
转股价是转债发行时确定的,决定了每张转债可以转换的股票数量,即每张转债转股数 = 100 / 转股价。转股价值(平价)=(100 / 转股价)× 股票价格。转股溢价率 = 转债价格 / 转股价值 − 1,该指标在盘中会随分子(转债市场投资者定价)和分母(权益市场投资者定价)的变化而变化。
通常情况下转股溢价率大于零,意味着买入转债比直接买入等额股票更贵——投资者之所以愿意多付钱,是因为看好正股未来波动的价值,转股溢价率相当于期权费用。
偏债、偏股、平衡各有其投资思路 Debt-like / Equity-like / Balanced
平底溢价率 = 平价(转股价值)/ 纯债价值 − 1。平底溢价率在20%以上的为偏股型转债(对正股变动敏感),以正股替代思路;-20%以下的为偏债型转债(对正股变动不敏感),以债券替代思路;-20%到20%的为平衡型转债。
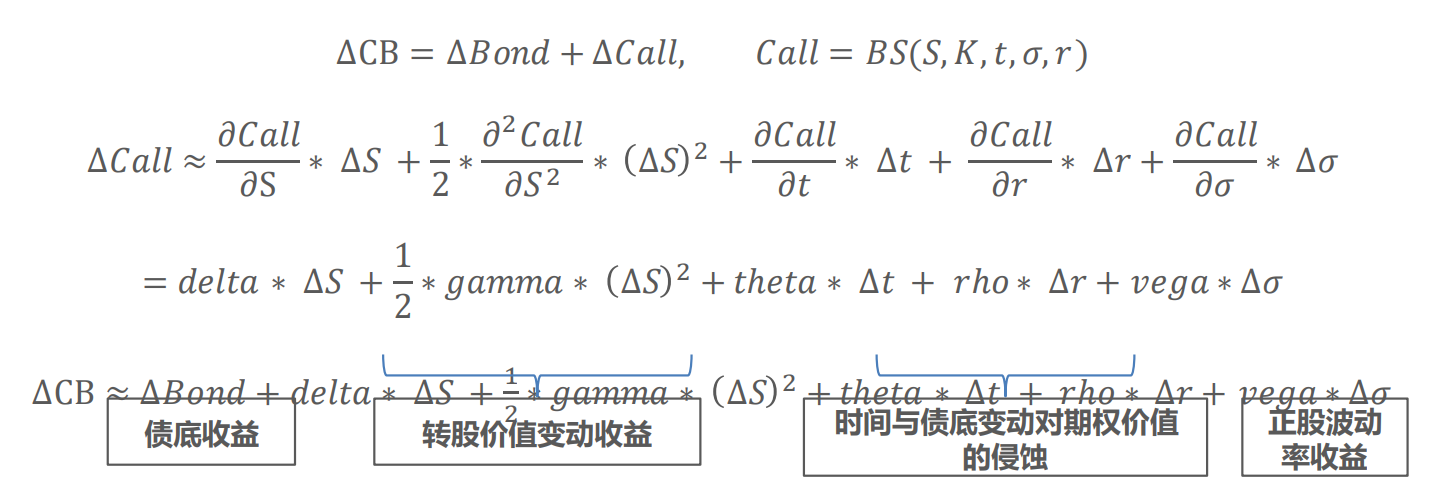
转债的性质是动态的,单只转债可能先后会是偏债型、平衡型、偏股型。境内转债自进入供需错配以来,实际上溢价率普遍较高,实操中也可以看希腊字母Δ。
2026年开年转债基金表现不佳,问题在于结构 Structural Problem
2026H1转债收益率表现排名靠后,排名百分位仅高于2020年、持平2025年,此外绝对收益表现同样不佳,是典型的既无绝对收益、又无相对收益的一年,与2022年相似。
结构的问题在于低溢价的减少,区分更在于低价和高价:高价转债的溢价率越来越拔升,高价转债低溢价率往往是强赎转债,是"估值陷阱"。双低和低价策略重合度高,而低价转债在今年并未怎样计价信用风险。因此普遍的特征就是一个字——贵。
双低策略面临失效 Dual-Low Strategy Breakdown
| 指数 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026H1 | 全区间 |
|---|---|---|---|---|---|---|---|---|---|
| 中证转债 | 26.1% | 5.5% | 19.2% | -10.4% | -0.5% | 6.3% | 19.4% | 5.5% | 8.5% |
| 万得可转债双低指数 | 50.6% | 15.2% | 33.2% | -3.2% | 2.5% | 16.2% | 12.6% | -8.6% | 15.2% |
| 双低较中证转债超额 | 24.5% | 9.7% | 14.0% | 7.2% | 3.0% | 9.9% | -6.8% | -14.2% | 6.7% |
境内转债临期化,底仓票也多 Maturity Shortening
境内转债曾有一个thumb rule:买小、买烂、买期限长——本质是保留小盘风格、博取信用修复、获取期权价值。随着转债临近到期越来越多,期权价值也在压缩:高价转债有强赎压力,低价转债有估值压缩压力。
| 剩余期限 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026H1 | 全区间 |
|---|---|---|---|---|---|---|---|---|---|
| 1年以内 | 7.3% | -2.1% | 12.8% | -9.0% | -9.0% | -7.9% | 4.0% | -8.9% | -1.4% |
| 1-2年 | 12.2% | 1.5% | 8.1% | -3.2% | 2.3% | 9.2% | 20.2% | 3.8% | 6.8% |
| 2-3年 | 13.8% | 4.0% | 35.2% | 1.7% | 5.3% | 6.3% | 23.4% | 7.2% | 11.9% |
| 3-4年 | 14.9% | 22.7% | 47.6% | -8.5% | 1.9% | 4.4% | 29.8% | 6.7% | 14.3% |
| 4-5年 | 26.1% | 19.6% | 40.1% | -8.7% | 3.5% | 1.5% | 26.8% | 48.2% | 16.4% |
| 5-5.5年 | 28.9% | 17.3% | 31.0% | -17.6% | -4.9% | -1.1% | 42.3% | 45.1% | 13.7% |
| 5.5年以上 | 31.6% | 20.5% | 29.2% | -11.0% | -5.8% | -7.0% | 19.5% | 51.3% | 12.0% |
低波固收+不得不持仓分散、集中度下降 Forced Diversification
转债市场"缩量"+"小票化"+"底仓票缺失"背景下,固收增厚基金转债持仓呈现明显的分散化、集中度下降趋势,对应前五大转债持仓占比下降、转债持仓只数明显增加。可转债基金的分散化趋势最为明显,持仓数目大幅上行导致其相较基准跑出超额愈发不易。
高波固收+:集中度较高在溢价率较高的高价转债,相较正股有明显短板。
对应方案:① 通过仓位表达 ② 通过正股表达 ③ 通过其他资产表达——本次聚焦方案③,境外有新鲜血液的补充。
样本筛选:离岸中概转债 Sample Selection
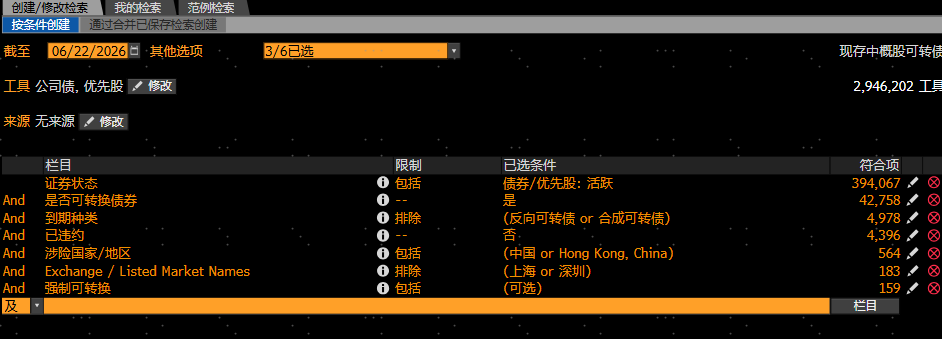
中概转债的样本选择标准:到期种类排除反向可转债、合成可转债(这两类属于结构化产品,跟传统可转债逻辑不同);涉险国家/地区选中国或中国香港;交易所/上市市场排除上海、深圳(即排除A股市场可转债,专门找在境外上市的中概股);强制可转换包括可选(保留持有人可自主决定转股的传统可转债)。
发行特征:有效填补境内转债供应的下降 Supply Filling
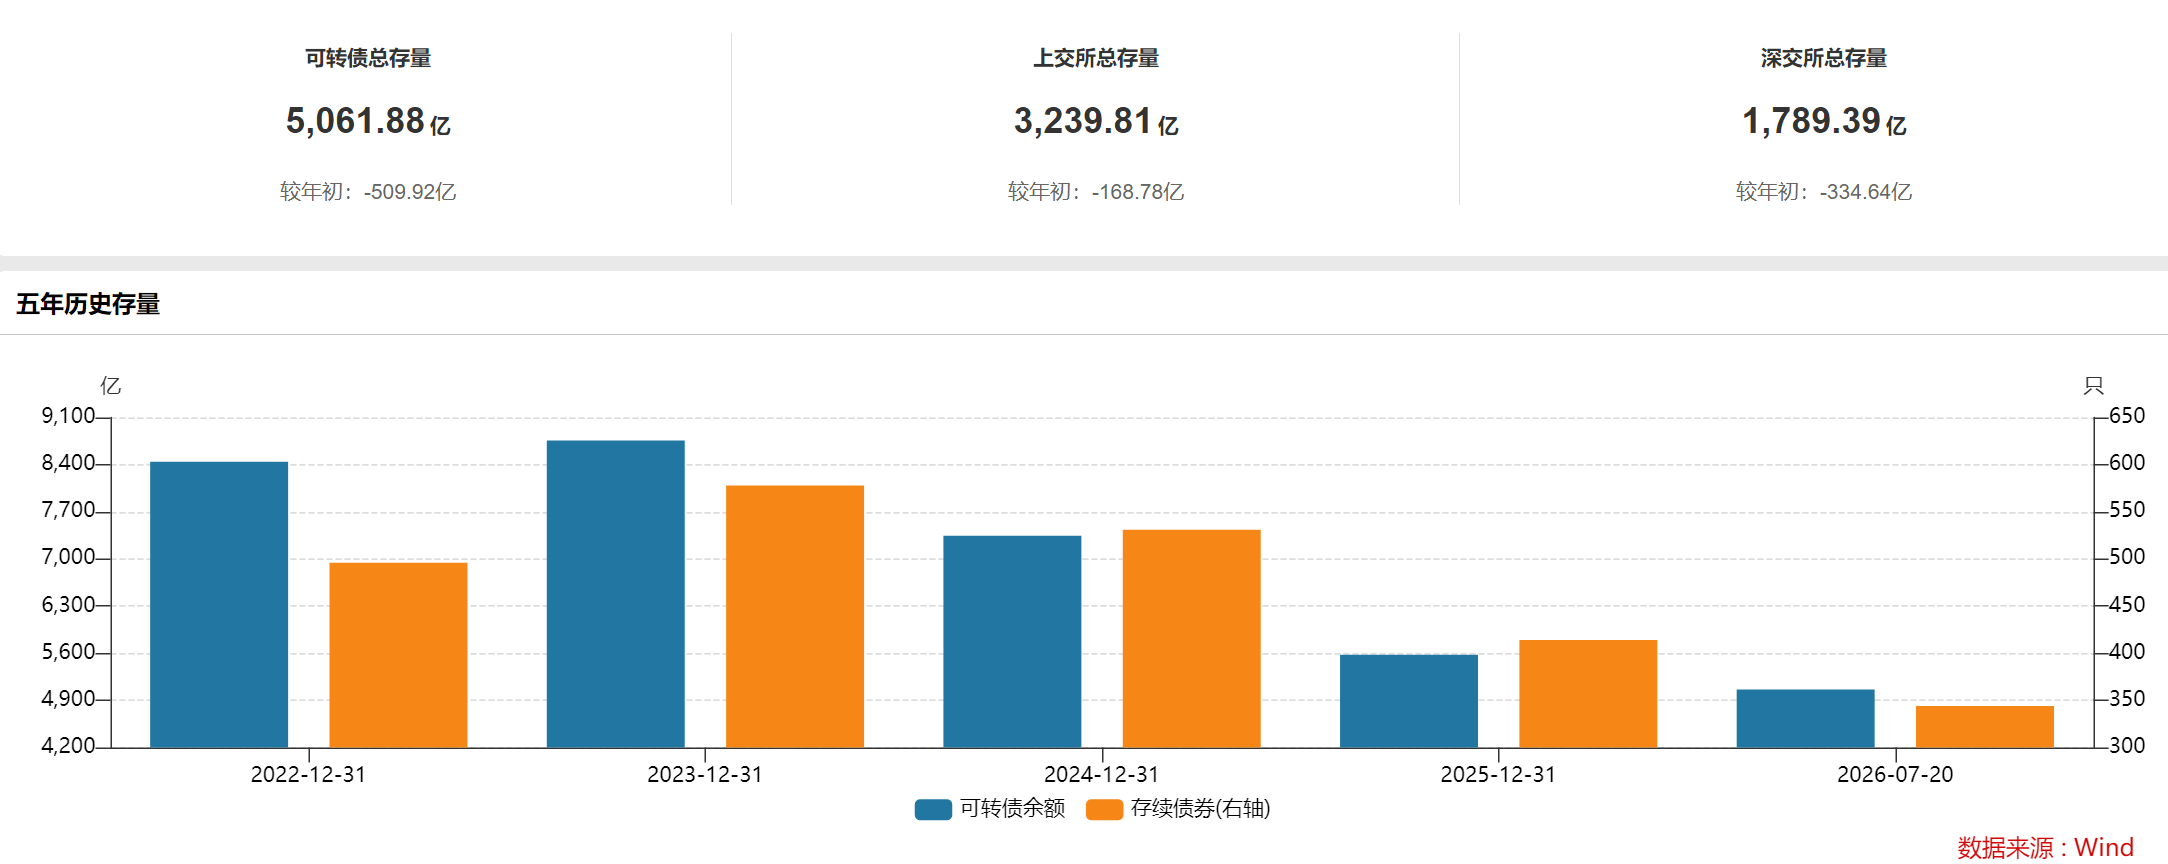
2026年中概转债发行续创历史新高,2026年至今合计发行约 194亿美元。当前存量中概转债在 668亿美元 左右,大致体量和境内转债市场相当。
一二级市场之间的相关性较好:美、港股涨幅明显的年份,中概股企业更愿意发行境外转债。A股市场再融资的能力也会影响发行人在境外发行转债的意愿——2024年初以来由于A股市场再融资节奏放缓,叠加国内企业的海外业务扩张需要,不少此前从未在境外发过转债的中概企业也将视野扩宽。境内可转债2021年发行峰值2,897亿元,此后连年下滑,2024年断崖式降至367.57亿元(同比-74%),2025–2026年小幅回升至650亿、477亿元,供给速度大幅低于中概转债。
2025年以来新发情况概览 2025–2026 New Issues
发行主体以港股上市公司为主(占比超九成),美股中概股(阿里巴巴、爱奇艺、万国数据等)为辅。行业分布:材料板块(矿业、金属、锂等)发行最为活跃;金融、可选消费、工业服务、医疗保健及互联网科技参与度较高。转债挂牌场所主要集中在维也纳交易所(VIENNA),其次为TRACE(美国场外)、香港交易所及法兰克福。
融资规模两极分化明显——龙头大额发行与中小规模并存,如阿里巴巴31.7亿美元、紫金矿业15亿美元、中国平安15亿美元;部分小市值公司发行规模不足1亿美元。期限结构短期化特征突出,大量品种期限为0.99年(约1年);5年、7年期中长期品种相对较少。票息水平:零息债占比较高,部分品种票息在0.5%–5%区间,整体融资成本偏低。币种以美元(USD)和港币(HKD)为主,少量人民币(CNY)及新台币(TWD)。
行业分布:主要分布在零售和互联网 Sector Breakdown
境内可转债与离岸中概转债在存量层面已进入同一量级,但行业结构呈现显著分化:
| 大类行业 | 境内占比 | 中概占比 | 占比差 | 特征 |
|---|---|---|---|---|
| 消费零售 | 10.53% | 29.43% | +18.90% | 中概最鲜明特征 |
| 媒体互联网 | 0.12% | 8.87% | +8.75% | 几乎为中概独有 |
| TMT科技 | 11.01% | 11.86% | +0.85% | 基本持平 |
| 金融 | 19.92% | 14.71% | -5.21% | 境内略高 |
| 材料化工 | 16.28% | 13.41% | -2.86% | 境内略高 |
| 工业交通 | 27.80% | 11.07% | -16.72% | 境内显著高出 |
估值特征:相较境内转债更加"便宜" Cheaper Valuation
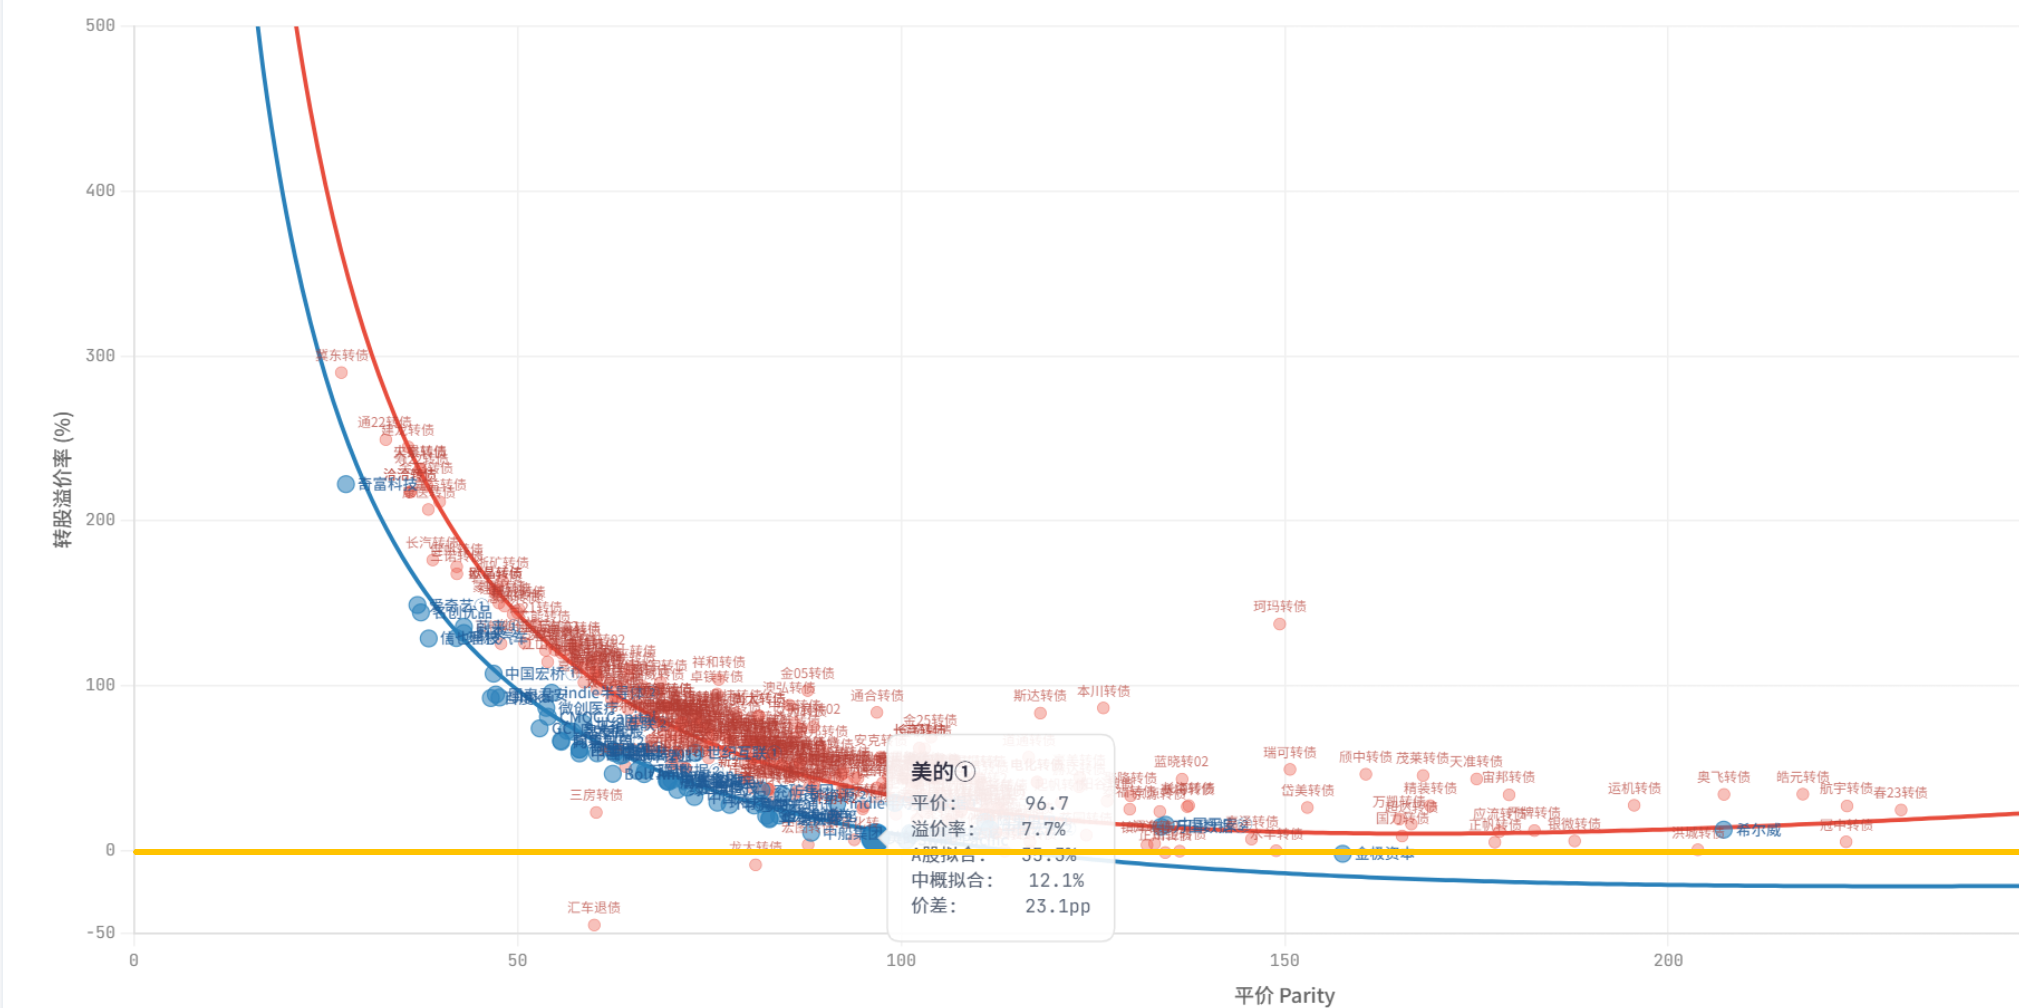
以转债"凸性"情况定价,中概转债普遍更"便宜"。A股溢价来源:下修条款保护、回售覆盖、散户参与度高带来流动性溢价、供需失衡、近零违约的隐性担保预期。
条款特征:多数无评级、零息、期限灵活 Terms Comparison
评级:境内331只中98%有评级,且100%是投资级(AA-到AAA);中概172只中只有4只有评级且有存量(阿里A、百度A-、中石化A+、微博BBB),剩下168只完全没评级。
票息:境内主流每年递增付息(1年0.2%→6年2.5%),综合年化1.5–2%;中概60%零息。
期限:境内99%是6年期;中概期限分散——≤3年占23%、5年左右占41%、7-10年占18%,甚至有超过10年的永续。
| 条款 | 境内 | 中概 |
|---|---|---|
| 赎回条款 | ≈100%标配 | 36.0% |
| 回售条款(Put) | ≈100%标配 | 34.9% |
| 下修条款 | ≈100%标配 | 无 |
| 或有可转换(CoCo) | 无 | 7.6% |
| 到期补偿 | 面值+利息补偿(均值2.84%) | 面值+应计利息 |
违约案例更为丰富,信用风险无"保护伞" Credit Risk Without Umbrella
核心是需要正视风险,低价转债可能是陷阱。中概转债违约案例覆盖多元类别:房地产流动性危机(恒大23亿、旭辉3.25亿、龙光2.5亿等)、新能源/光伏产能过剩(尚德5.75亿、赛维LDK 2.64亿)、财务造假/公司治理缺陷(瑞幸4.6亿、汇源1.28亿)、政策突变冲击(枫叶教育1.25亿——"双减"政策)、大宗商品周期下行、母公司集团债务危机拖累、中小企业经营不善等。
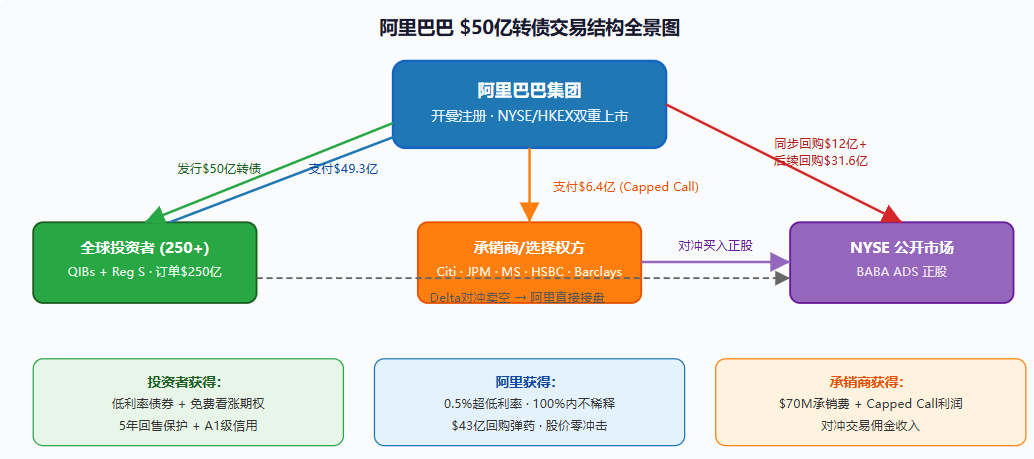
分析样本:US01609WBG69 BABA 0.5% Convertible Senior Notes 2031
以一只相对较长的转债——阿里巴巴0.5%Convertible Senior Notes 2031(ISIN: US01609WBG69 | BBG: YX3162733 Corp | 发行日: 2024-05-29 | 到期日: 2031-06-01)为例,拆解转股、赎回、回售三大条款。不考虑做空正股获取delta-neutral的情况下,long only的转债投资者关注此部分即可。
转股条款:美式随时转换,发行人选择结算方式 Conversion
随时可转换(American-style):与部分欧式转债(仅到期时可转)不同,投资者在整个存续期内随时可行使转换权,无需等待特定触发条件(如股价突破130%等),纯粹由投资者自主决定。最晚截止日为到期日前第3个交易日营业结束前。
最小转换单位 = $1,000面值(即1张转债),可部分转换。结算方式选择权在发行人(阿里)手中,非投资者——三种结算方式:全部现金(Cash Settlement)、全部股份(Physical Settlement,交付9.5202股ADS)、现金+股份组合(Combination Settlement)。
赎回条款:Hard Call是"逼迫转股条款" Redemption
税务赎回(概率极低——开曼公司通常无预提税义务);清仓赎回(未偿余额<初始发行额10%时全部赎回,发生时说明正股已远超转换价,投资者早已获利);选择性赎回(Hard Call)——最重要:
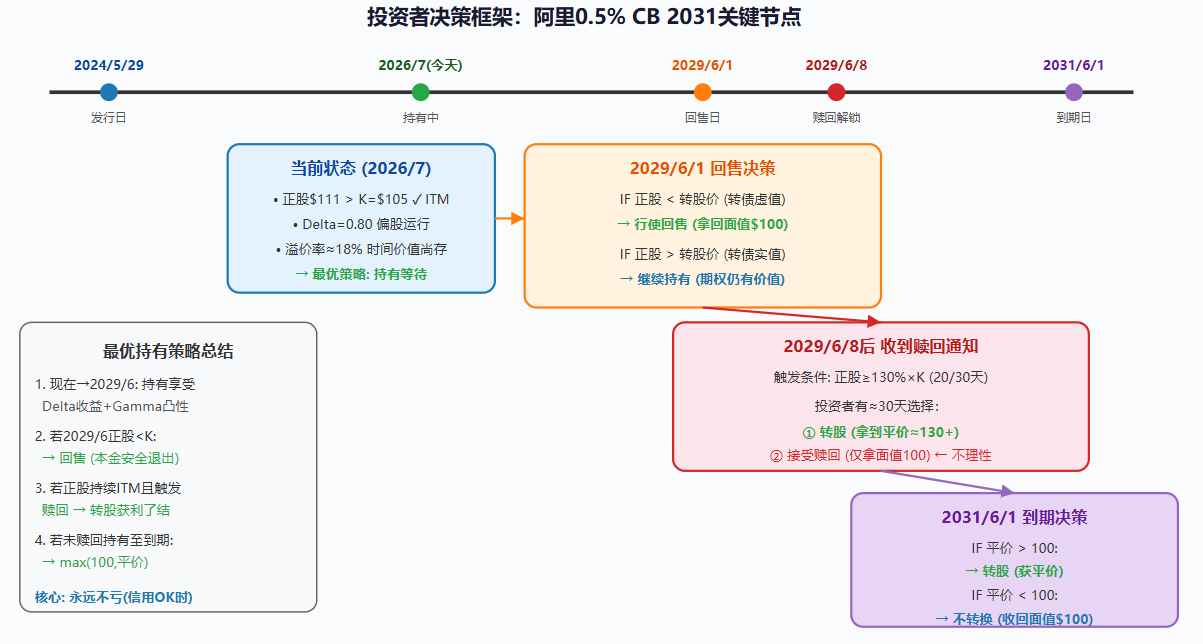
赎回保护期:2029年6月8日前不可行使(从发行起整整5年)。触发条件(两条必须同时满足):BABA ADS在紧接赎回通知前30个连续交易日中至少20日收盘价≥130%×有效转换价,且赎回通知前1个交易日收盘价≥130%×有效转换价。赎回价格:面值100% + 应计利息——但此时转换价值远超面值,投资者会选择转股而非接受赎回。
回售条款:投资者最重要的安全垫 Put Right
定期回售权:行使日期为2029年6月1日(且仅此一天,不是一个窗口期),回售价格 = 面值100% + 应计利息。投资者主动权:无需任何理由,可无条件以面值"退出"。核心价值——将7年期债券变为5年确定性投资:最坏情况下持有5年收回$1,000 + 累计票息$25 = $1,025(年化约0.5%)。
重大变更回售权:典型定义包括ADS或普通股从纽交所/港交所退市、控制权变更(任何人/集团获得50%+投票权)、合并/收购导致ADS不再上市、董事会批准清算/解散等。对中概股的特殊意义——保护投资者免受私有化(take-private)、VIE架构被强制拆除、美股退市等中概股特有风险冲击。
Long-only投资者的决策链条 Decision Chain
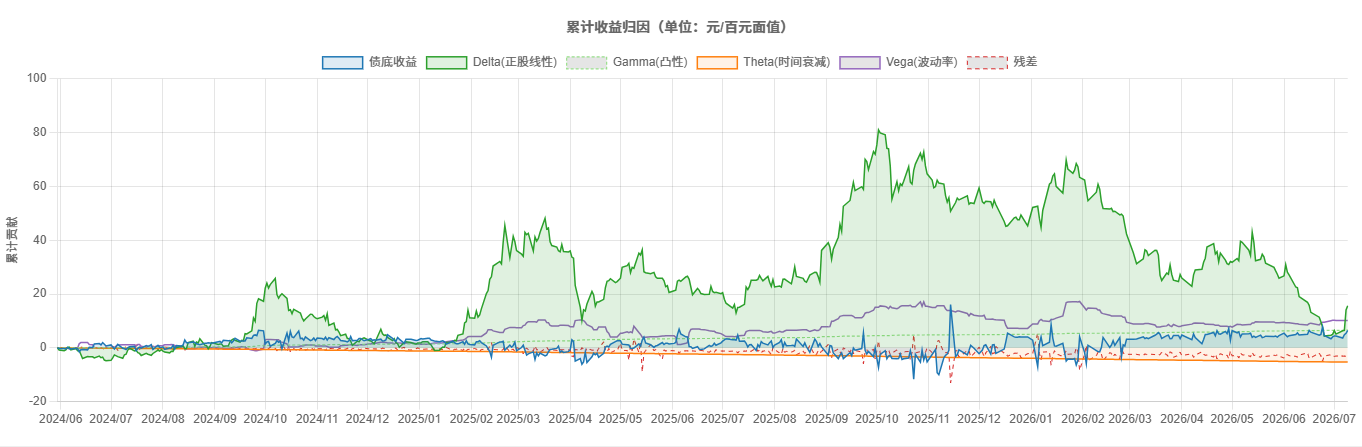
价格归因:正股驱动为主 Attribution
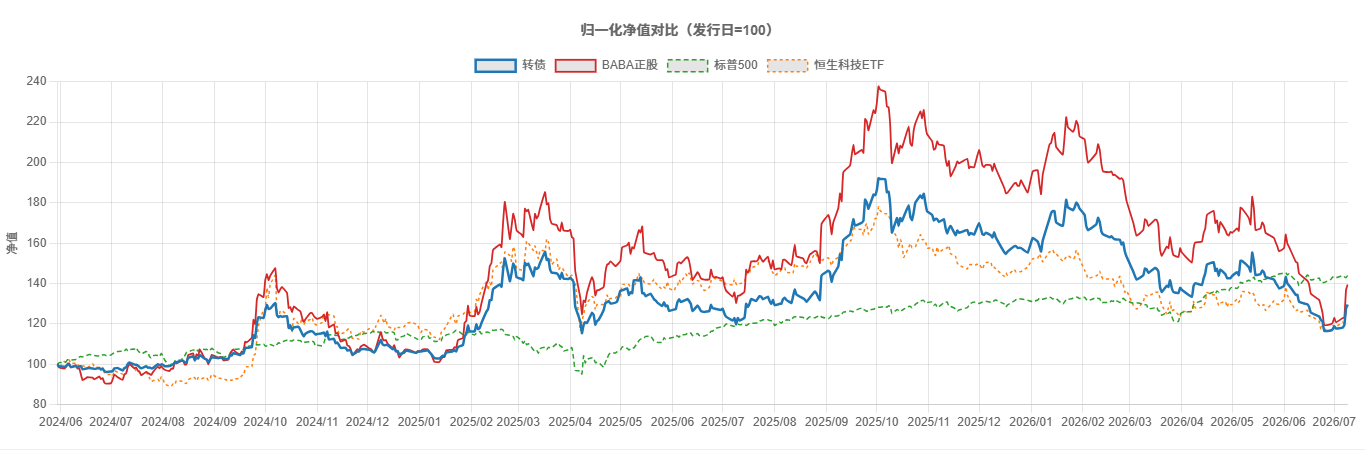
未提升夏普,但呈现一定抗波动能力 Sharpe & Volatility
配置:离岸转债指数表现 Index Performance
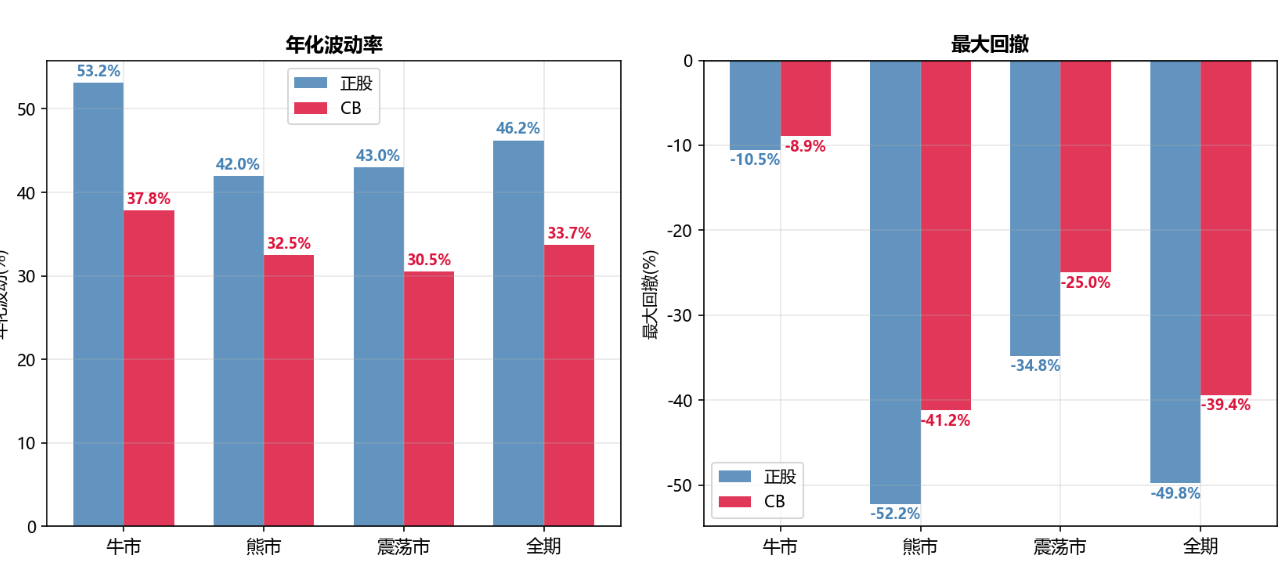
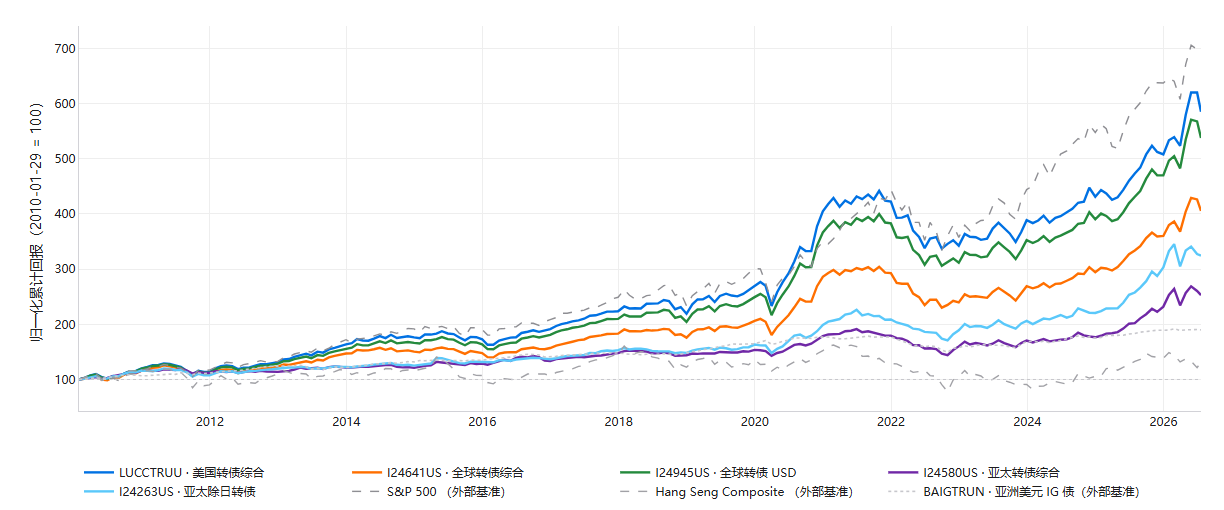
彭博提供的质量较好的离岸转债指数整体表现较好。从收益的角度,美股 > 美国转债 > 全球转债 > 亚太转债 > 美债 > 恒指,股性特征比较明显。
20%转债优化组合夏普 Portfolio Allocation
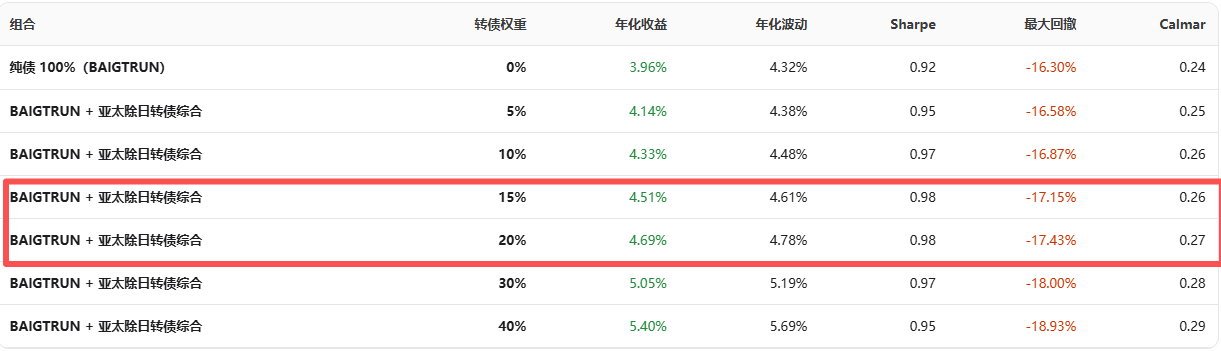
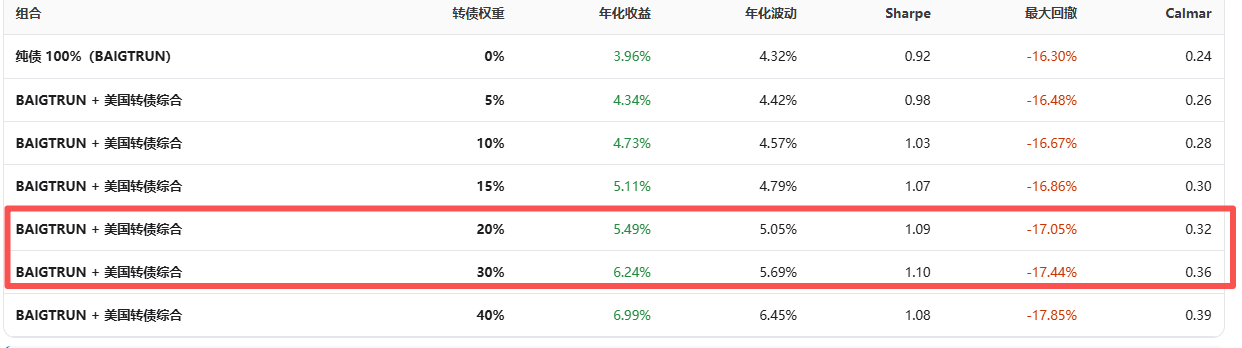
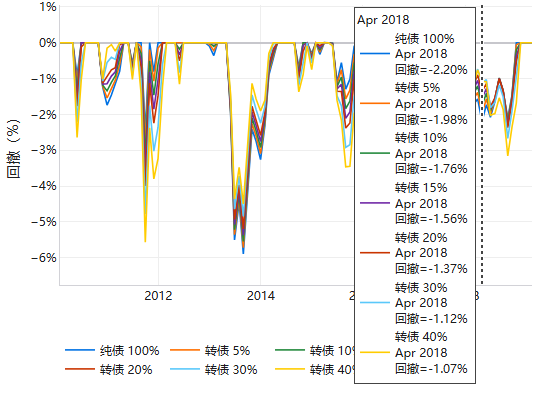
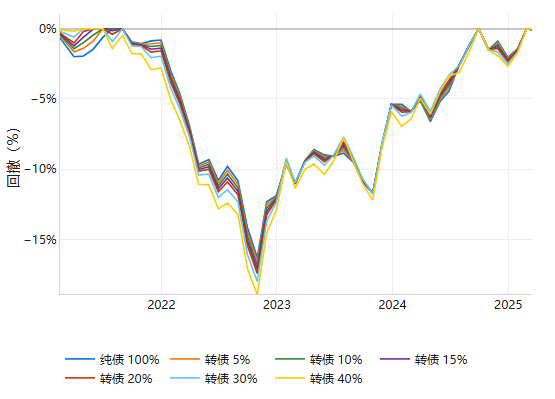
以固收+角度考量,月度再平衡的回测结果显示,20%转债配置可以有效优化组合夏普比率。
对冲实质上取决于是否能把握相关性 Hedging & Correlation
以亚太除日转债为例,历史上的确有不错的对冲时刻,但相关性的消失难以预料。考虑对于股性特征浓厚的转债指数来说,优化组合夏普更多取决于股债相关性。
择券策略回测:"便宜"因子有效 Factor Backtest
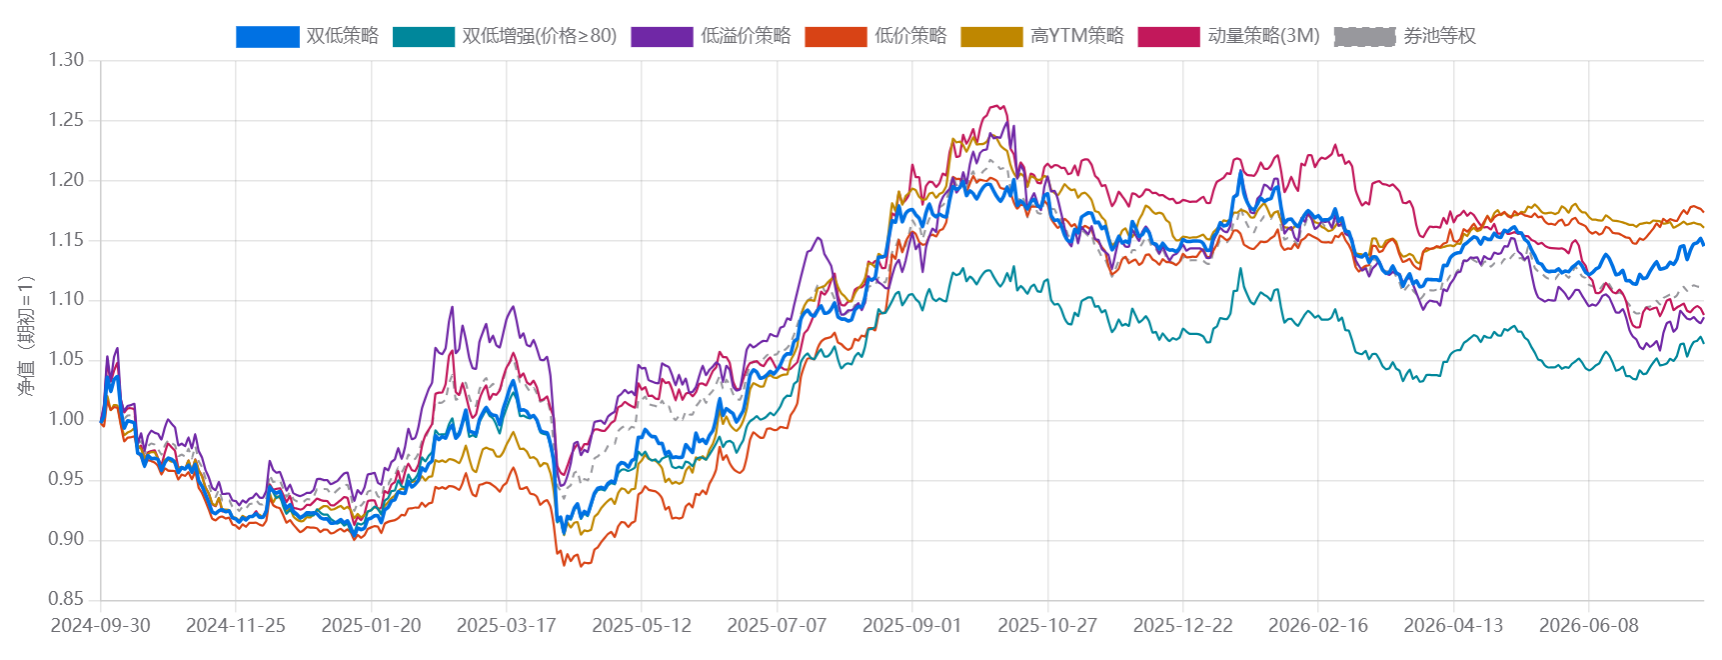
1.8年区间内年化最高的是低价策略(年化 9.36%,夏普1.07),高YTM(年化8.7%)与双低(7.9%)紧随其后——三个"便宜因子"均跑赢券池等权基准(6%)。高YTM回撤最浅(-11.35%)、卡玛领先,在要素齐全池内风险调整后依然占优。低溢价(年化4.78%)与动量(4.88%)双双跑输基准——股性持仓在2024年末与2026年上半年的两次回调中反复受损。
最新各策略调仓情况 Latest Rebalancing
当前多策略并行的持仓中,入选策略数最多的是华泰证券(4个策略:双低/双低增强/低溢价/动量),美的投资开发、药明康德、中船集团资本、中通快递、中国太保、周大福珠宝、信也科技、奇富科技等均有3个策略入选。中国宏桥在高YTM策略中持有。
打新是否有效? IPO Effectiveness
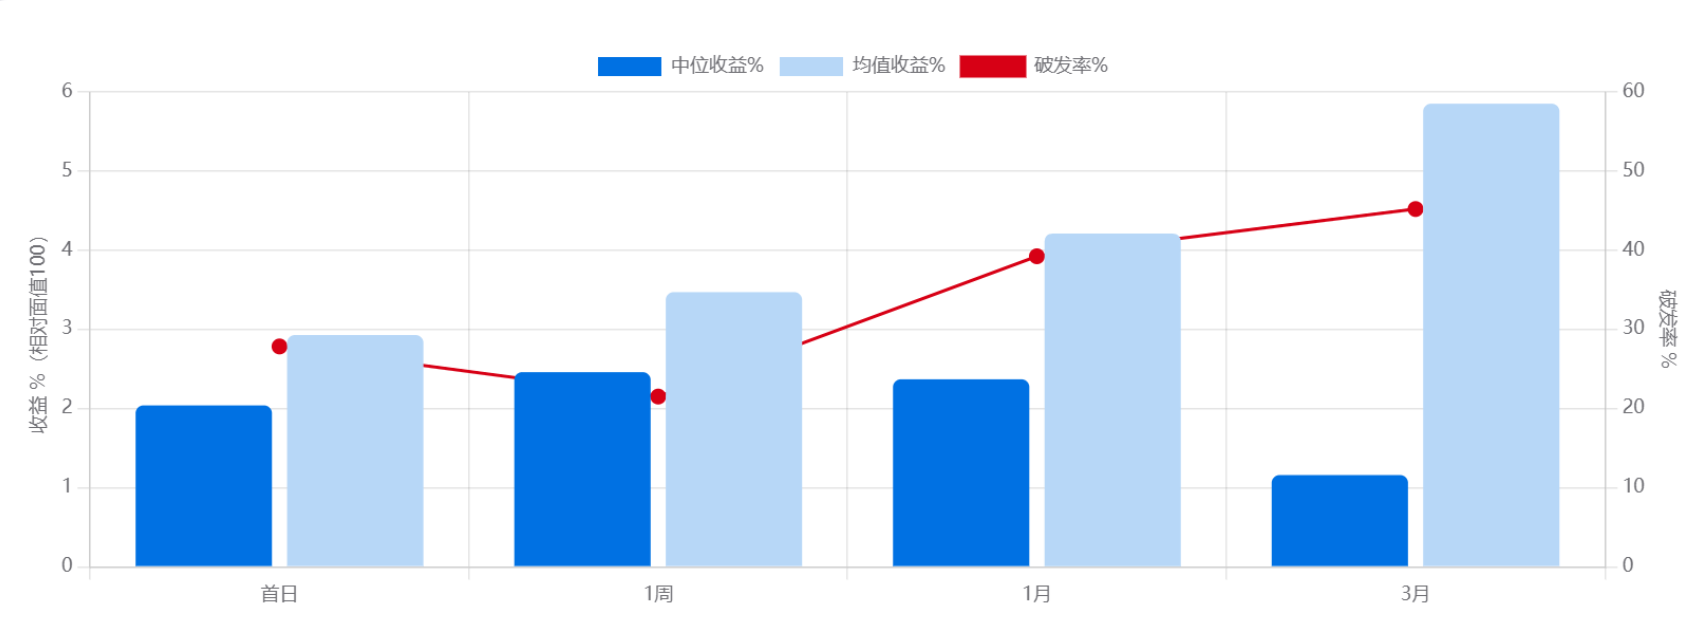
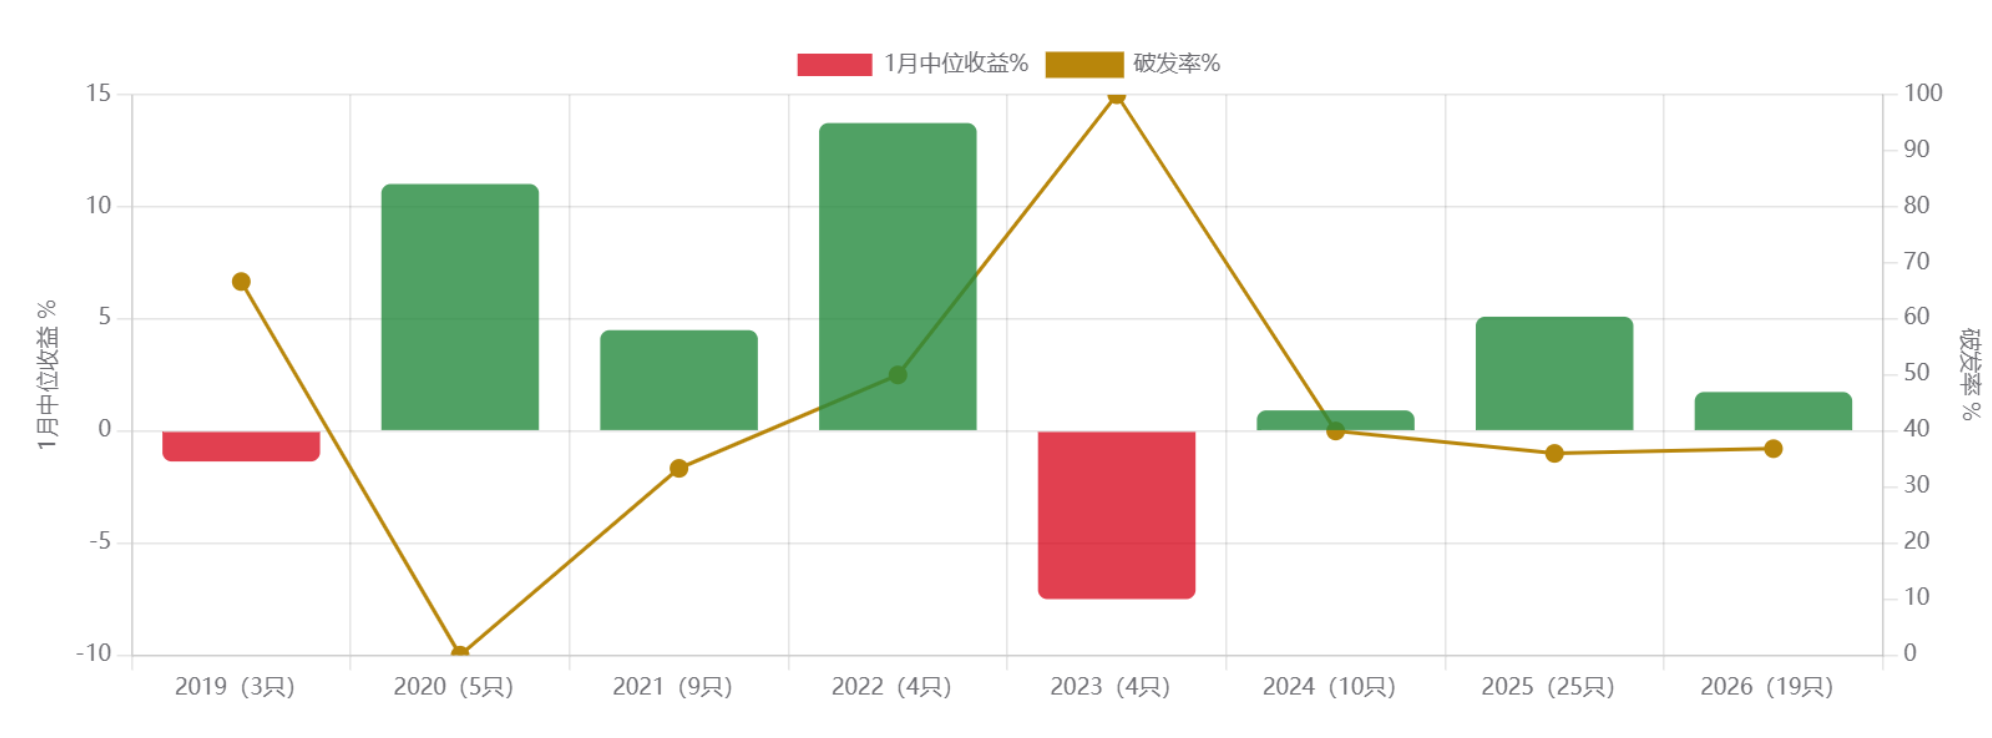
打新能赚钱,但赚的是"上市即卖"的钱:首日中位 +2.0%、破发率28%;持有1周破发率降至最低(22%);拖到1个月破发率升至39%、3个月45%——新券溢价随时间衰减,纪律是上市一周内了结。